Daune CASCO
Te-a lovit o mașină fără RCA. Ce faci mai departe
Fără RCA la vinovat nu ai la cine depune dosarul. Rămân trei drumuri, foarte diferite ca durată și ca șansă de reușită.
📅 27 Mai 2026⏱ 4 min citire🛡 Quartz Asig-Broker · ASF RBK-691
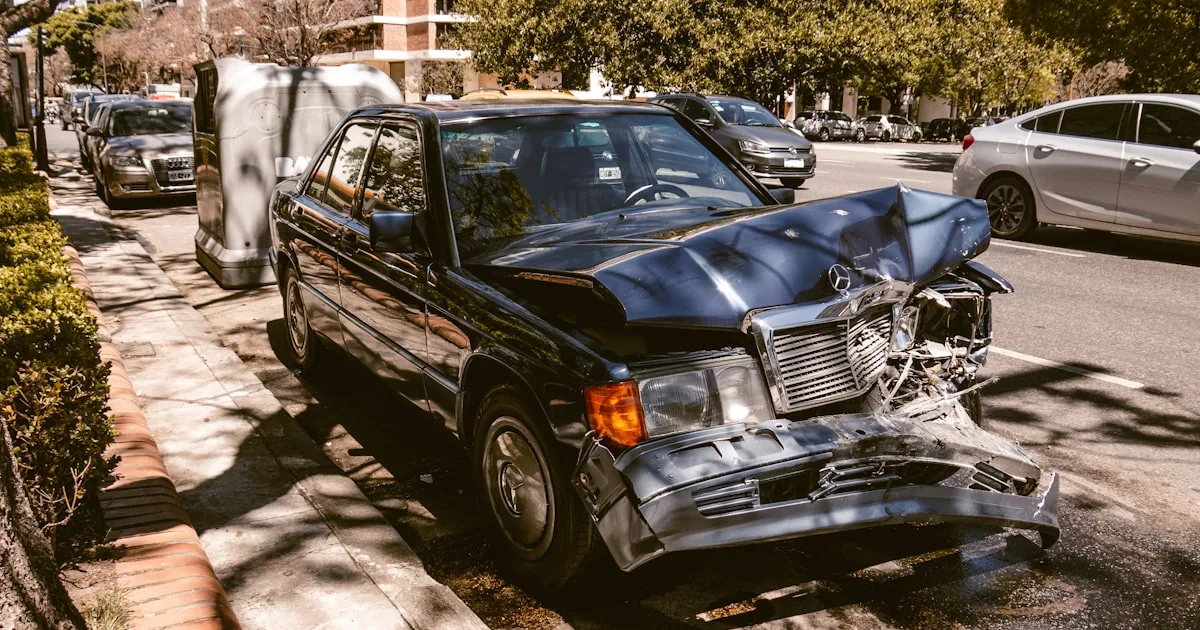
Situația e mai frecventă decât ar trebui: te lovește cineva, e clar vinovat, iar când cereți actele reiese că nu are RCA. În 2026, Poliția Rutieră raportează în continuare zeci de mii de vehicule depistate fără asigurare obligatorie. Dacă ești păgubit într-un asemenea accident, drumul până la bani e cu totul altul decât cel obișnuit.
De ce nu poți încasa de la RCA-ul celui vinovat
RCA acoperă pagubele pe care vinovatul le produce altora. Dacă polița nu există, nu există nici de unde plăti. Nu contează cât de evidentă e vina lui, nu contează procesul-verbal al Poliției: fără poliță, nu ai la cine depune dosarul.
Rămân trei drumuri, foarte diferite ca durată și ca șansă de reușită.
Drumul 1 — Fondul de protecție a victimelor străzii (BAAR)
Biroul Asigurătorilor de Autovehicule din România administrează un fond exact pentru asemenea cazuri. Regula esențială, pe care mulți o află prea târziu:
- Vehicul neasigurat, dar identificat — fondul despăgubește atât vătămările corporale, cât și pagubele materiale la vehicul.
- Vehicul neidentificat (a fugit de la locul faptei și nu a fost găsit) — fondul despăgubește doar vătămările corporale. Pentru tabla îndoită nu primești nimic.
Deci dacă cel care te-a lovit a fugit și nu e prins, mașina o repari din buzunarul tău — sau din CASCO.
Chiar și în cazul favorabil, procedura durează. Dosarul se depune la BAAR cu procesul-verbal al Poliției, constatarea de daune, actele vehiculului și dovada că cel vinovat nu avea asigurare. Termenul legal de răspuns e de 3 luni de la depunerea dosarului complet, iar „complet" e cuvântul care lungește adesea totul cu încă vreo două luni.
Drumul 2 — Acțiune civilă împotriva vinovatului
Poți da în judecată direct persoana vinovată. În teorie e simplu; în practică, pui în balanță:
- taxa de timbru și onorariul avocatului, plătite de tine la început;
- durata unui proces civil, rareori sub un an;
- și, mai ales, solvabilitatea celui vinovat. O hotărâre judecătorească împotriva cuiva fără venituri și fără bunuri e o hârtie. Executorul nu poate scoate bani de unde nu sunt, iar cine circulă fără RCA de obicei nu o face din uitare.
Drumul 3 — Propria poliță CASCO
Aici se vede cel mai clar diferența dintre CASCO și RCA. CASCO plătește indiferent de cine e vinovat și indiferent dacă acela are sau nu asigurare. Deschizi dosarul la propriul asigurător, în termenul din poliță (de regulă 24–48 de ore), iar mașina intră în reparație în ritmul obișnuit, nu în ritmul unui proces.
Ce se întâmplă mai departe nu te mai privește: asigurătorul tău se întoarce el împotriva vinovatului sau a fondului BAAR. Se numește drept de regres și e treaba lui, nu a ta.
Franșiza — și clauza care ți-o poate returna
Dacă polița ta are franșiză, ea se reține și în acest caz. Diferența o face o clauză pe care merită să o ceri explicit la ofertare, întâlnită sub numele „Regres RCA" sau „Restituirea franșizei în caz de daună din vina unui terț":
Când accidentul e produs din vina dovedită a altcuiva, asigurătorul îți restituie franșiza reținută, după ce își recuperează banii pe calea regresului.
Nu toate polițele o includ, iar când e opțională costă puțin. Într-un accident cu un vehicul neasigurat, e diferența dintre a plăti 500 de euro din buzunar și a nu plăti nimic.
Ce faci concret, în ordine
- Chemi Poliția, obligatoriu. Constatarea amiabilă nu funcționează fără RCA-ul celeilalte părți. Ai nevoie de proces-verbal, care e și dovada că vinovatul nu era asigurat.
- Notezi tot ce identifică vehiculul și șoferul — număr de înmatriculare, serie de șasiu dacă se vede, act de identitate, permis. Dacă vehiculul nu rămâne identificat, pierzi dreptul la despăgubire materială de la fond.
- Fotografiezi exhaustiv — pozițiile vehiculelor înainte de a le mișca, avariile din mai multe unghiuri, plăcuțele de înmatriculare, zona accidentului.
- Datele martorilor. Într-un dosar unde cealaltă parte are motive să nege, un martor independent cântărește mult.
- Verifici dacă e într-adevăr neasigurat — în baza de date AIDA a BAAR, după numărul de înmatriculare. Uneori polița există, dar șoferul nu are documentul la el.
- Deschizi dosarul CASCO în termen, dacă ai poliță. Nu aștepta rezultatul cercetării Poliției: termenul de avizare curge de la data evenimentului, nu de la data la care se lămurește vinovăția.
Greșeala care costă cel mai mult
Cea mai scumpă decizie e să aștepți. Mulți păgubiți amână avizarea la propriul CASCO pentru că „oricum e vina lui, trebuie să plătească el". Între timp trece termenul de avizare din poliță, iar asigurătorul are temei să refuze dosarul. Rămâi atunci doar cu BAAR sau cu instanța — adică exact drumurile lungi.
Avizează la CASCO în termen, chiar dacă vinovăția e limpede. Nu pierzi nimic: dacă între timp se rezolvă pe altă cale, dosarul se închide fără plată.
Merită CASCO doar pentru riscul ăsta?
Nu e singurul motiv, dar e unul dintre cele mai concrete. Într-o țară în care circulă un număr semnificativ de vehicule fără RCA, probabilitatea de a fi lovit de unul dintre ele nu e neglijabilă — iar consecința e că plătești tu o pagubă pe care nu ai produs-o.
Merită mai ales dacă circuli mult în trafic aglomerat, dacă parchezi pe stradă sau dacă valoarea mașinii face ca o daună medie să te doară. Vezi și comparația între polițele cu și fără franșiză înainte să alegi.
Citește mai departe
Ce faci când despăgubirea CASCO ți se pare prea mică
Contestație, contraexpertiză, SAL-FIN și ASF — pașii în ordinea corectă, cu termenele care sting drepturi dacă le ratezi.
Incendiu și avarii electrice: cauza decide dosarul
Autoaprinderea e acoperită sau exclusă, în funcție de poliță și de vârsta mașinii. Raportul ISU, modificările electrice și bateriile electrice.
Daune de apă la mașină: unde se rupe acoperirea CASCO
Diferența dintre viitură și intrarea în apă valorează mii de euro. Clauza CDI, șocul hidraulic și de ce nu trebuie să repornești motorul.