Daune CASCO
Incendiu și avarii electrice: cauza decide dosarul
Când arde, arde de obicei tot. Iar aici cauza contează mai mult decât la orice altă daună.
📅 27 Mai 2026⏱ 3 min citire🛡 Quartz Asig-Broker · ASF RBK-691
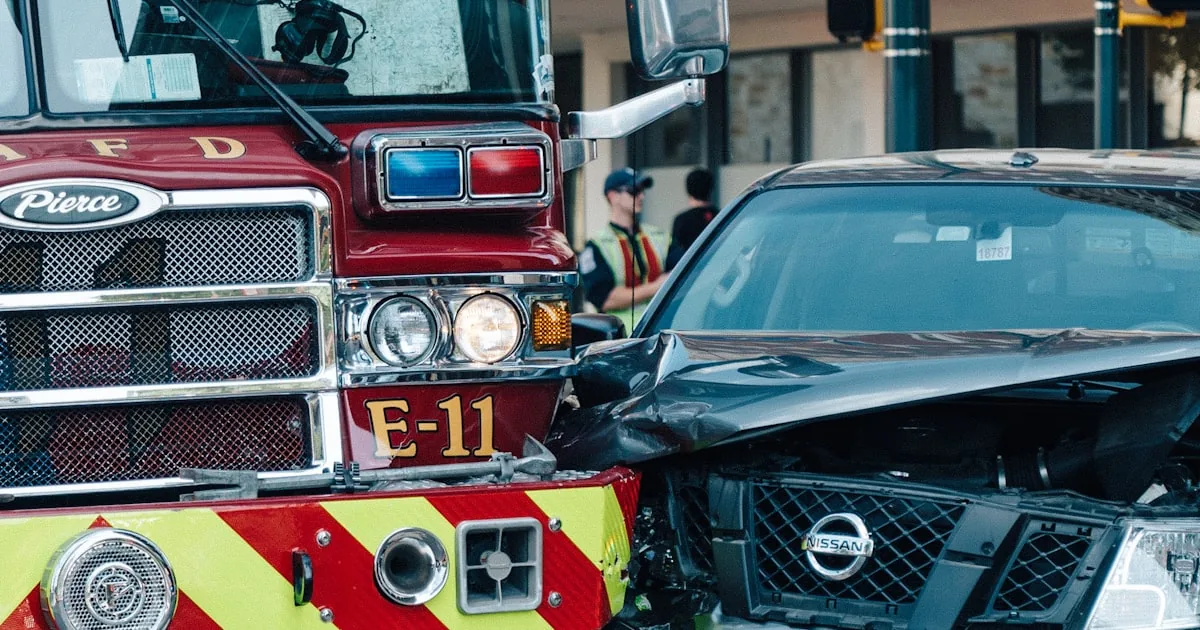
Incendiul e riscul cu cea mai mare pagubă medie din toată polița CASCO: când arde, arde de obicei tot. E și riscul unde cauza contează mai mult decât la orice altă daună, pentru că de ea depinde dacă primești banii sau nu.
Ce acoperă polița standard
Incendiul face parte din acoperirile de bază ale oricărei polițe CASCO, alături de explozie și fenomene naturale. Sunt acoperite:
- incendiul din cauze accidentale, oriunde s-ar afla vehiculul;
- incendiul provocat intenționat de terți — intră la vandalism;
- explozia rezervorului sau a instalației de gaz;
- trăsnetul;
- daunele produse de fum și de funingine, chiar dacă flacăra nu a atins vehiculul;
- daunele produse de stingerea incendiului — apă, spumă, deteriorări de la intervenția pompierilor.
Ultimul punct e des ignorat și e important: dacă mașina parcată lângă cea care a ars a fost avariată de intervenția ISU, e o daună acoperită.
Autoaprinderea — punctul sensibil
Aici stă adevărata întrebare. Un incendiu pornit din instalația electrică proprie, din supraîncălzirea unei componente sau dintr-o scurgere de combustibil se numește autoaprindere, iar polițele o tratează în trei feluri:
- acoperită integral — cea mai bună variantă;
- acoperită doar sub o anumită vârstă a vehiculului, tipic sub 8–10 ani;
- exclusă, pe motiv de defect tehnic al vehiculului.
Diferența e uriașă la o mașină mai veche, exact acolo unde riscul e mai mare. Întreabă explicit dacă autoaprinderea din cauze tehnice proprii este acoperită, iar răspunsul să fie în condițiile scrise, nu doar la telefon.
Modificările electrice — cauza care anulează dosarul
O parte semnificativă a incendiilor auto pornesc din intervenții asupra instalației electrice. Iar aici polița are un cuvânt greu de spus.
Dacă incendiul pornește dintr-o instalație montată neautorizat — sistem audio cu consum mare, proiectoare suplimentare, alarmă montată artizanal, instalație GPL fără omologare — asigurătorul poate refuza dauna invocând modificarea nedeclarată a vehiculului.
Regula practică: orice intervenție asupra instalației electrice se face la un service care emite document, iar modificările se declară la asigurător. Vezi pe larg ce înseamnă modificările aduse vehiculului pentru poliță.
Bateriile mașinilor electrice
Incendiile de baterie litiu-ion sunt rare, dar au particularități pe care polițele abia acum le tratează explicit:
- ard la temperaturi foarte mari și se pot reaprinde ore sau zile după stingere;
- stingerea cere cantități mari de apă și proceduri speciale;
- o baterie afectată termic se înlocuiește integral, chiar dacă nu a ars complet — iar costul ei reprezintă adesea 30–50% din valoarea mașinii.
La un vehicul electric, verifică dacă bateria e acoperită la valoarea de înlocuire și dacă există limitări legate de încărcarea la stații neomologate. Detalii în ghidul pentru mașini electrice și hibride.
Documentele fără de care dosarul nu avansează
La incendiu, un singur document e obligatoriu peste tot: raportul de intervenție al ISU. El atestă că evenimentul a avut loc, unde, când și, ideal, care a fost cauza probabilă.
Cheamă pompierii chiar dacă focul s-a stins singur sau l-ai stins tu. Fără raport, ai un vehicul ars și nicio dovadă oficială că a fost incendiu.
Restul dosarului:
- avizarea la asigurător în 24–48 de ore;
- fotografii de la fața locului, înainte de mutarea vehiculului;
- actele vehiculului și polița;
- expertiza tehnică de cauzalitate, dacă asigurătorul o cere — de obicei la autoaprindere;
- declarația ta despre împrejurări, scrisă cu grijă și consecventă cu ce ai declarat la ISU.
Ce nu se acoperă niciodată
- incendiul provocat intenționat de asigurat sau cu complicitatea lui — e fraudă, cu consecințe penale;
- arderea produsă de fumatul în mașină, la unele polițe;
- daunele pur electrice fără incendiu — un modul ars din scurtcircuit, fără flacără, e defecțiune tehnică, nu daună asigurată;
- transportul de substanțe inflamabile nedeclarat.
Distincția de la punctul trei surprinde cel mai des: CASCO nu e garanție. Dacă se arde o piesă electronică fără să existe incendiu, e problema ta sau a garanției constructorului. Vezi lista completă a excluderilor din CASCO.
Prevenția care chiar contează
Cele mai multe incendii auto au cauze banale: instalații electrice improvizate, scurgeri de combustibil ignorate, cârpe îmbibate cu ulei lăsate în compartimentul motor, brichete uitate pe bord vara.
Un stingător de 2 kg în mașină costă sub 100 de lei și e singurul lucru care poate opri un incendiu în primul minut, cât încă se poate opri.
Citește mai departe
Te-a lovit o mașină fără RCA. Ce faci mai departe
Vinovatul nu are RCA. Cele trei căi de despăgubire, ce plătește fondul BAAR și de ce nu trebuie să amâni avizarea la propriul CASCO.
Ce faci când despăgubirea CASCO ți se pare prea mică
Contestație, contraexpertiză, SAL-FIN și ASF — pașii în ordinea corectă, cu termenele care sting drepturi dacă le ratezi.
Daune de apă la mașină: unde se rupe acoperirea CASCO
Diferența dintre viitură și intrarea în apă valorează mii de euro. Clauza CDI, șocul hidraulic și de ce nu trebuie să repornești motorul.