Daune CASCO
Mașina zgâriată de un necunoscut: ce faci în ordine
Nu ai pe cine acuza, nu ai martori și nu știi când s-a întâmplat. Tocmai de aceea procedura contează atât de mult.
📅 27 Mai 2026⏱ 3 min citire🛡 Quartz Asig-Broker · ASF RBK-691
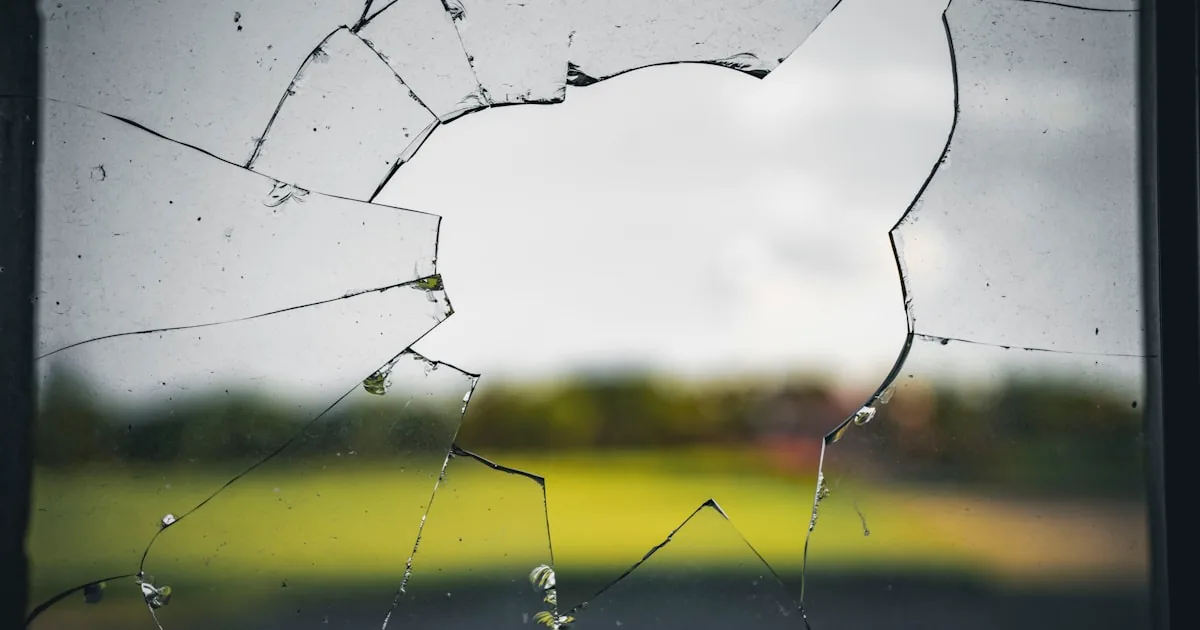
Ieși dimineața la mașină și găsești o linie trasă cu cheia pe toată lateralul, o oglindă ruptă sau o anvelopă tăiată. Nu ai pe cine acuza, nu ai martori și nu știi când s-a întâmplat. Vandalismul e dauna cu cea mai mare senzație de neputință — și, tocmai de aceea, cea unde procedura contează cel mai mult.
Vandalismul nu e acoperit automat
Prima verificare, înainte de orice: vandalismul apare adesea ca acoperire distinctă în poliță, uneori inclusă în pachetul de bază, alteori opțională. Formularea uzuală e „daune produse de terți rămași neidentificați” sau „acte de vandalism”.
Dacă polița ta acoperă doar coliziuni, incendiu, furt și fenomene naturale, o zgârietură făcută de un necunoscut nu intră nicăieri. Merită verificat acum, nu în dimineața în care găsești mașina zgâriată.
Condiția care decide dosarul: dovada la Poliție
Aproape toți asigurătorii condiționează despăgubirea la vandalism de existența unei dovezi de sesizare a Poliției. Nu e o formalitate birocratică: e singurul document care atestă că paguba a fost produsă de altcineva, nu de tine, și că ai declarat-o oficial.
Cum se face corect:
- Nu atinge și nu spăla mașina. Urmele contează, iar o mașină spălată înainte de constatare ridică semne de întrebare.
- Fotografiază pe loc — fiecare avarie separat, plus cadre de ansamblu care arată unde era parcată mașina.
- Sesizează Poliția în aceeași zi. Se poate face și online, prin platforma de sesizări, dar cere numărul de înregistrare.
- Avizează la asigurător în termenul din poliță, de regulă 24–48 de ore. Nu aștepta răspunsul Poliției — termenul curge de la descoperirea faptei.
- Caută camere de supraveghere în zonă. Înregistrările se suprascriu în câteva zile; dacă vrei o filmare, o ceri imediat.
Ce intră și ce nu intră la vandalism
Intră, de regulă:
- zgârieturi intenționate în vopsea;
- oglinzi, ștergătoare, antene rupte;
- geamuri sparte fără furt din interior;
- anvelope tăiate;
- vopsea, graffiti sau substanțe aruncate pe caroserie;
- incendiere intenționată — care se tratează și ca daună de incendiu.
Nu intră, aproape peste tot:
- zgârieturile din uzură normală sau din spălătorie;
- daunele produse de un conducător identificat — acelea merg pe RCA-ul lui;
- paguba produsă de o persoană din familia asiguratului;
- obiectele furate din interior, dacă nu ai clauză separată pentru bunuri.
Franșiza — de ce multe dosare nu merită deschise
Aici e calculul rece. O zgârietură pe un singur element se rezolvă cu vopsire parțială, undeva la 800–1.500 de lei. Dacă franșiza ta e 1.000 de lei, primești câteva sute și pierzi reducerea pentru lipsa daunelor pe ani întregi.
Regula practică: dacă dauna e sub dublul franșizei, calculează întâi ce pierzi la reînnoire. Detalii în articolul despre bonusul pentru lipsa daunelor.
Situația se schimbă complet când vandalismul afectează mai multe elemente — o linie trasă pe toată lateralul înseamnă trei-patru piese de vopsit, adesea peste 4.000 de lei. Atunci merită fără discuție.
Un singur eveniment sau mai multe
Detaliu care contează la sumă: dacă găsești mașina zgâriată pe ambele laterale, e un eveniment sau două? Diferența e o franșiză în plus.
Formularea din sesizarea la Poliție și din avizare ar trebui să descrie faptele ca un singur act, dacă asta s-a întâmplat — aceeași noapte, același loc, aceeași persoană probabilă. Fii consecvent între cele două documente.
Ce reduce riscul, realist
Vandalismul e în bună măsură o chestiune de unde parchezi:
- parcare în spații cu supraveghere video — și, mai important, cu camere care chiar funcționează;
- zone iluminate, cu trafic pietonal;
- cameră de bord cu funcție de supraveghere la parcare — multe modele filmează la detectarea unui impact;
- evitarea parcării la limita locului, care provoacă reacții.
Asigurătorii știu care cartiere produc dosare și pun asta în preț. Dacă te muți, prima se poate schimba fără ca mașina să se fi schimbat.
Dacă asigurătorul refuză
Motivele obișnuite de refuz la vandalism sunt lipsa sesizării la Poliție, avizarea peste termen sau suspiciunea că dauna e mai veche. Dacă refuzul ți se pare nejustificat, ai un traseu clar de urmat — contestație scrisă, contraexpertiză, SAL-FIN. E descris pas cu pas în articolul despre contestarea despăgubirii.
Citește mai departe
Te-a lovit o mașină fără RCA. Ce faci mai departe
Vinovatul nu are RCA. Cele trei căi de despăgubire, ce plătește fondul BAAR și de ce nu trebuie să amâni avizarea la propriul CASCO.
Ce faci când despăgubirea CASCO ți se pare prea mică
Contestație, contraexpertiză, SAL-FIN și ASF — pașii în ordinea corectă, cu termenele care sting drepturi dacă le ratezi.
Incendiu și avarii electrice: cauza decide dosarul
Autoaprinderea e acoperită sau exclusă, în funcție de poliță și de vârsta mașinii. Raportul ISU, modificările electrice și bateriile electrice.