Ghid CASCO
Mașină din licitație: cum o asiguri fără surprize
Exact motivul pentru care sunt atractive creează problema: nu știi ce a pățit vehiculul înainte.
📅 27 Mai 2026⏱ 3 min citire🛡 Quartz Asig-Broker · ASF RBK-691
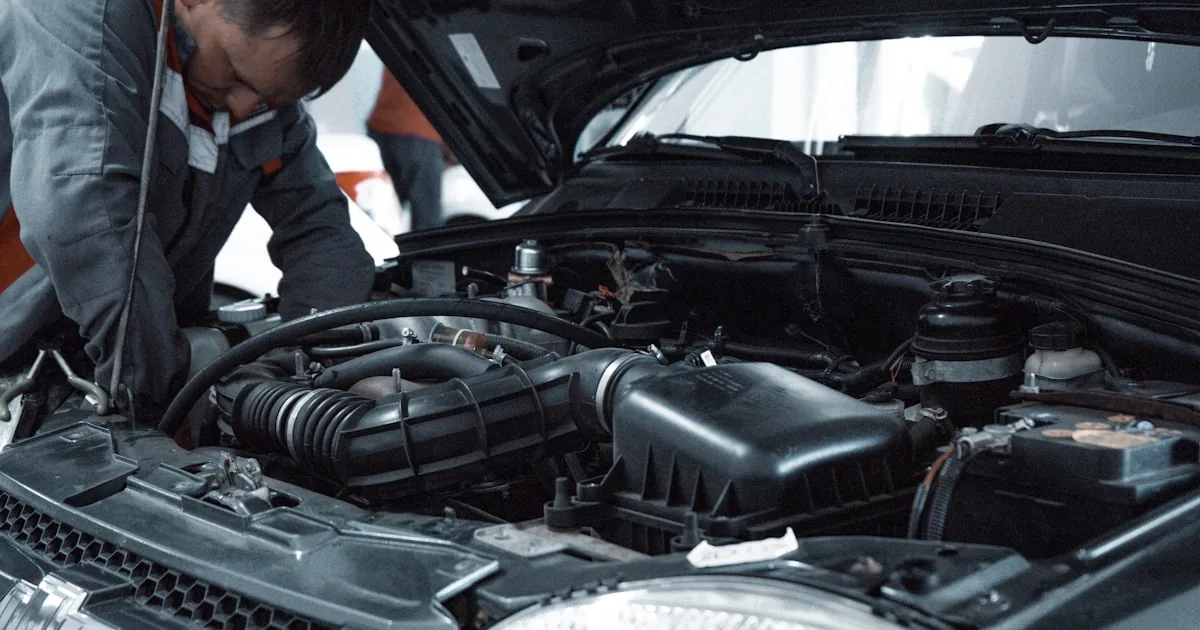
Mașinile din executare silită, din licitații bancare sau din portofolii de leasing se cumpără sub prețul pieței. Exact motivul pentru care sunt atractive creează însă o problemă la asigurare: nu știi ce a pățit vehiculul înainte, iar polița nu acoperă nimic din ce s-a întâmplat înainte de emiterea ei.
De ce sunt cazuri speciale
Un vehicul care ajunge în licitație vine de regulă cu trei necunoscute:
- Istoric de întreținere incert. În perioada dinaintea executării, reviziile sunt de obicei ultima grijă a proprietarului.
- Avarii nedocumentate. Nu ai un vânzător care să îți spună ce s-a lovit și când.
- Stat pe loc luni întregi. Vehiculele sechestrate stau nefolosite în parcări, iar asta produce daune proprii — baterie moartă, cauciucuri deformate, garnituri uscate, frâne blocate.
Vânzarea se face de regulă „văzut și plăcut”, fără garanție pentru vicii ascunse. Ce descoperi după, e al tău.
Problema centrală: daunele anterioare
Regula e universală și se aplică strict: CASCO nu acoperă daunele produse înainte de intrarea în vigoare a poliței.
La un vehicul cu istoric necunoscut, asta devine o problemă reală. La un dosar de daună, expertiza stabilește vechimea avariei — după oxidarea marginilor tablei, după starea vopselei, după urmele de reparație anterioară. Dacă rezultatul arată o daună mai veche decât polița, dosarul se închide fără plată.
Iar tu nu ai cum să demonstrezi contrariul, dacă nu ai documentat starea mașinii la preluare.
Ce faci în prima săptămână
Ordinea contează:
- Fotografiază totul, înainte de orice. Fiecare element de caroserie din mai multe unghiuri, cu lumină care arată reflexiile; interiorul; bordul cu kilometrajul; jantele; parbrizul; compartimentul motor.
- Cere inspecție de risc la asigurător. La vehiculele din licitații, mulți o fac oricum. Dacă nu, insistă — fotografiile lor sunt documentul cel mai solid.
- Trimite pozele prin e-mail asigurătorului sau brokerului la data emiterii. Asta le dă dată certă. Pozele rămase pe telefon sunt utile; cele trimise sunt dovadă.
- Cere o expertiză tehnică înainte de a asigura, dacă valoarea justifică. Un raport care descrie starea la preluare rezolvă orice discuție ulterioară.
- Verifică seria de șasiu fizic, comparată cu actele. O neconcordanță face vehiculul neasigurabil.
Suma asigurată: nu prețul de adjudecare
Cea mai frecventă greșeală. Ai luat mașina cu 6.000 de euro la licitație, dar valorează 9.000 pe piață.
Dacă o asiguri la 6.000, ai subasigurare: unele polițe reduc proporțional orice despăgubire, inclusiv la daune parțiale. La o daună de 3.000 de euro, ai putea primi doar două treimi.
Suma asigurată se stabilește la valoarea de piață reală, nu la cât ai plătit. Vezi cum se face evaluarea în valoare de piață față de valoare de înlocuire.
Avantajul e evident: plătești primă pe valoarea reală, dar ai cumpărat sub ea. La o daună totală poți primi mai mult decât ai dat.
Ce poate refuza asigurătorul
Nu toate vehiculele din licitații sunt asigurabile CASCO. Motive frecvente de refuz sau de acoperire limitată:
- avarii structurale reparate necorespunzător;
- vehicul declarat anterior daună totală, cu mențiune în acte;
- vârstă peste pragul acceptat de societate;
- neconcordanțe în documente;
- proveniență dintr-o țară cu istoric de daune raportat.
Dacă un asigurător refuză, altul poate accepta — de aceea comparația largă contează aici mai mult decât în mod obișnuit.
Clauze potrivite
- Acceptarea pieselor echivalente sau second-hand — ridică pragul efectiv de reparabilitate și evită o daună totală nedorită.
- Prag de daună totală cât mai mare.
- Elemente vitrate — parbrizul e dauna cea mai frecventă.
- Autoaprinderea, dacă vehiculul are peste 8 ani — verifică dacă e acoperită; vezi articolul despre incendiu.
Nu are sens garantarea valorii de nou, rezervată de regulă primului proprietar.
Merită CASCO pe o astfel de mașină?
Aplică același calcul ca la orice vehicul: dacă prima anuală depășește 10% din valoare, reconsideră; peste 15%, aproape sigur nu merită. Detalii în CASCO la mașini peste 10 ani.
Merită însă în mod special dacă ai cumpărat semnificativ sub piață — asiguri o valoare mai mare decât investiția ta, ceea ce înclină calculul în favoarea ta.
Citește mai departe
Cum alegi cel mai bun asigurător CASCO — 7 criterii
Ghid detaliat pentru alegerea asigurătorului CASCO: soliditate financiară, rețea service, termene de lichidare daune și ce zic clienții.
Asistența rutieră din polița CASCO: limitele care contează
Doar la accident sau și la pană? Distanța de tractare, raza minimă, numărul de intervenții — diferențele care se văd noaptea, pe marginea drumului.
Mașină la mâna a doua: documentează starea din prima zi
Polița nu acoperă daunele anterioare. Inspecția de risc, fotografiile cu dată certă și de ce suma asigurată nu e prețul plătit.