Ghid CASCO
Cum se stabilește valoarea mașinii la plata despăgubirii
Diferența stă într-un rând pe care puțini îl citesc: cum se stabilește valoarea mașinii în momentul plății.
📅 27 Mai 2026⏱ 3 min citire🛡 Quartz Asig-Broker · ASF RBK-691
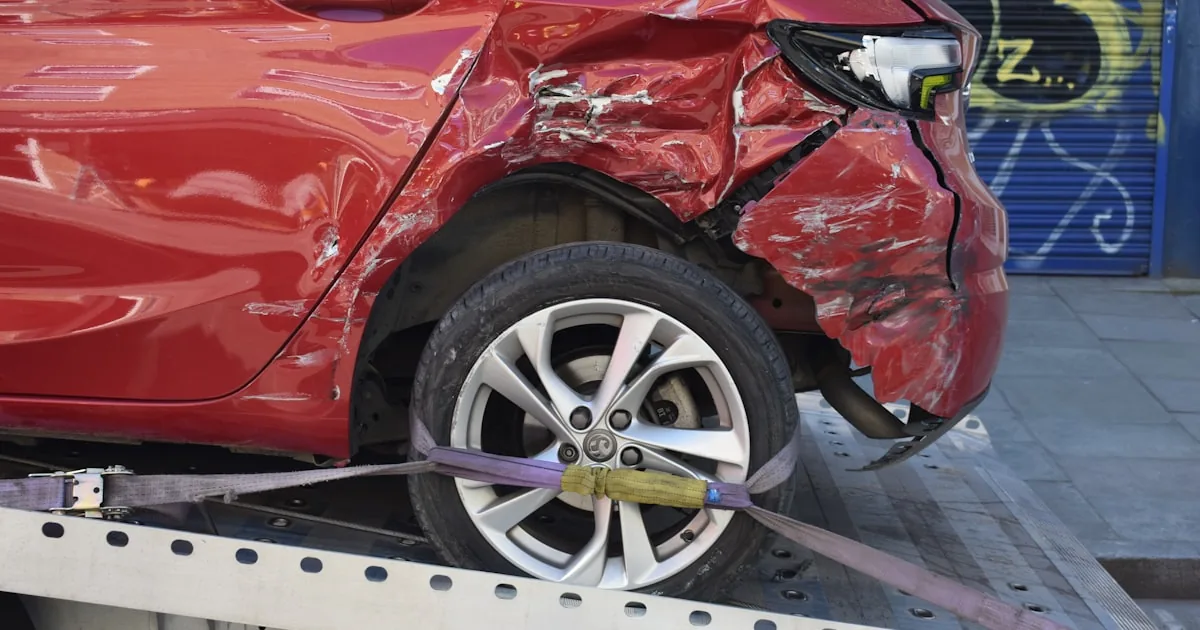
Două polițe pot arăta identic în ofertă și pot plăti sume diferite cu 8.000 de euro la aceeași daună totală. Diferența stă într-un rând pe care puțini îl citesc: modul în care se stabilește valoarea mașinii în momentul plății.
Valoarea de piață — regula implicită
E varianta standard, aplicată dacă nu se prevede altceva. Despăgubirea se calculează la cât valorează mașina în ziua evenimentului, nu la cât ai plătit pe ea.
Sună corect și de multe ori chiar este. Problema apare în primii ani, când deprecierea e cea mai abruptă. O mașină nouă pierde tipic:
- 15–25% în primul an;
- 30–40% cumulat în doi ani;
- 45–55% cumulat în trei ani.
Concret: cumperi o mașină de 30.000 de euro, e furată după 18 luni, primești în jur de 20.000. Diferența de 10.000 o suporți tu — și, dacă e în leasing, o datorezi în continuare.
Valoarea de înlocuire — ce înseamnă exact
Termenul e folosit în două sensuri, iar confuzia dintre ele costă:
Valoare de nou, garantată
Despăgubirea se calculează la prețul unui vehicul nou identic, la momentul daunei. Se aplică de regulă doar în primele 12, 24 sau 36 de luni de la prima înmatriculare și doar la daună totală sau furt.
E cea mai puternică formă de protecție și e cunoscută în oferte ca GAP sau „garantarea valorii de nou”.
Valoare de înlocuire pe piața second-hand
Despăgubirea acoperă cât te costă să cumperi un vehicul echivalent — același model, an, kilometraj, stare. Diferă de valoarea de piață pură prin faptul că include costul real de achiziție, nu prețul teoretic dintr-un catalog.
Mai slabă decât valoarea de nou, dar mai bună decât evaluarea seacă din catalog.
Când merită plătită clauza
Merită aproape sigur:
- mașină nouă, cumpărată în ultimele 24 de luni;
- vehicul în leasing sau credit — aici e practic obligatorie, pentru că datoria rămâne indiferent de despăgubire;
- modele cu depreciere rapidă, tipic mașinile premium și cele electrice.
Nu merită:
- mașini peste 4–5 ani, unde deprecierea s-a aplatizat deja;
- vehicule ieftine, unde diferența absolută e mică;
- când costul clauzei depășește vizibil diferența pe care ar acoperi-o.
Calculul care îți dă răspunsul
Nu te lua după procente. Fă socoteala în euro:
- Estimează valoarea de piață a mașinii peste un an.
- Scade-o din prețul de achiziție. Asta e diferența pe care o riști.
- Compară cu ce costă clauza pe an.
La o mașină de 30.000 de euro care pierde 6.000 într-un an, o clauză de 200 de euro acoperă un risc de 6.000. La o mașină de 8.000 de euro care pierde 800, aceeași clauză de 150 de euro nu se justifică.
Detaliile care anulează clauza fără să știi
Clauza de valoare de nou are aproape întotdeauna condiții. Verifică-le pe toate:
- Perioada — 12, 24 sau 36 de luni de la prima înmatriculare, nu de la data cumpărării tale.
- Doar la daună totală și furt — la daune parțiale se aplică regulile obișnuite.
- Primul proprietar — multe polițe o rezervă vehiculelor cumpărate noi, direct de la dealer.
- Model încă în producție — dacă modelul a ieșit din fabricație, se folosește echivalentul cel mai apropiat, iar aici pot apărea discuții.
- Plafon — uneori despăgubirea e limitată la suma asigurată din poliță, chiar dacă prețul de nou a crescut între timp.
Ultimul punct a devenit relevant în ultimii ani, când prețurile mașinilor noi au crescut mult: valoarea de nou de azi poate depăși suma pentru care ai asigurat mașina acum doi ani.
Suma asigurată — reglaj anual
Indiferent de clauză, suma asigurată din poliță e un plafon. Dacă e sub valoarea reală, ai subasigurare: unele polițe reduc proporțional orice despăgubire, inclusiv la daune parțiale.
La fiecare reînnoire, verifică dacă suma asigurată corespunde valorii actuale. E o discuție de cinci minute care previne cea mai neplăcută surpriză din tot dosarul de daună.
Vezi și cum se aplică aceste reguli concret, în articolul despre daunele totale.
Citește mai departe
Cum alegi cel mai bun asigurător CASCO — 7 criterii
Ghid detaliat pentru alegerea asigurătorului CASCO: soliditate financiară, rețea service, termene de lichidare daune și ce zic clienții.
Asistența rutieră din polița CASCO: limitele care contează
Doar la accident sau și la pană? Distanța de tractare, raza minimă, numărul de intervenții — diferențele care se văd noaptea, pe marginea drumului.
Mașină din licitație: cum o asiguri fără surprize
Istoric necunoscut, daune nedocumentate, vânzare fără garanție. Ce faci în prima săptămână și de ce suma asigurată nu e prețul de adjudecare.