Daune CASCO
Daună totală: pragul, formula și ce faci cu epava
Nu înseamnă că mașina a fost distrusă. Înseamnă că repararea ei nu mai are sens economic pentru asigurător.
📅 27 Mai 2026⏱ 3 min citire🛡 Quartz Asig-Broker · ASF RBK-691
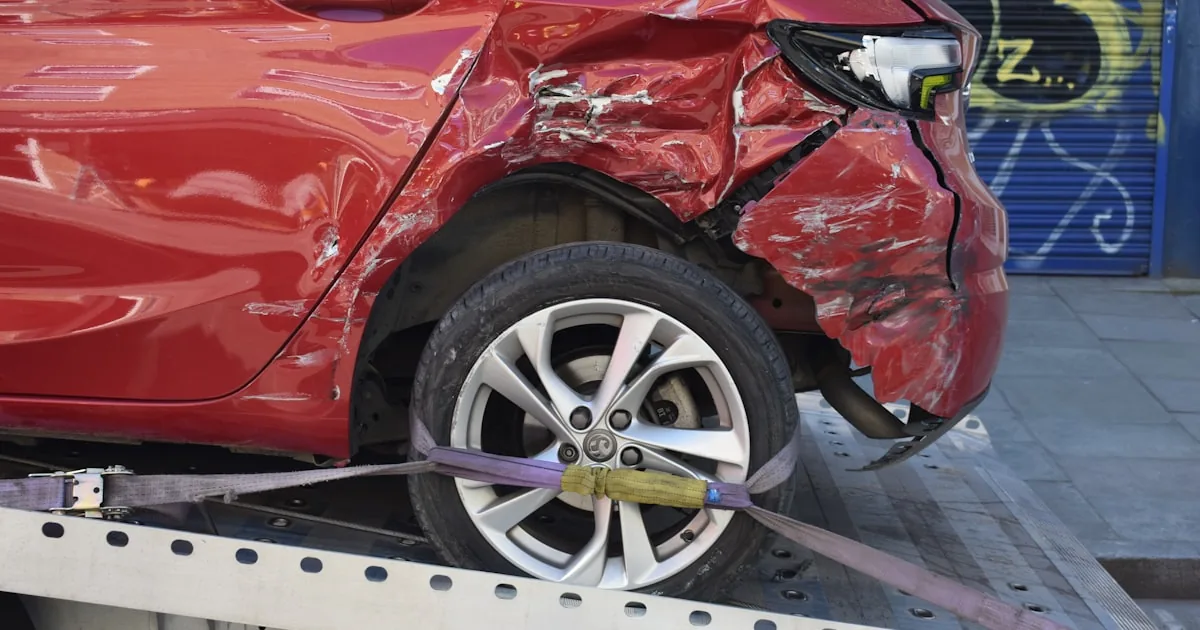
„Daună totală” nu înseamnă că mașina a fost distrusă. Înseamnă că repararea ei nu mai are sens economic pentru asigurător — un prag calculat, nu o constatare vizuală. Iar din momentul în care dosarul e încadrat așa, regulile se schimbă complet: nu mai discuți despre piese și manoperă, ci despre valoarea mașinii tale.
Cum se stabilește pragul
Asigurătorul compară costul estimat al reparației cu valoarea vehiculului la momentul evenimentului. Când reparația depășește un procent din această valoare, dosarul devine daună totală.
Pragul e prevăzut în condițiile poliței și diferă între societăți — de regulă undeva între 70% și 80% din valoarea vehiculului. Câteva merg până la 100%, adică repară cât timp costul nu depășește valoarea.
Consecința practică: cu cât mașina e mai veche, cu atât e mai ușor să ajungi la daună totală. La un vehicul de 6.000 de euro, o reparație de 4.500 de euro trece pragul. Aceeași reparație pe o mașină de 25.000 de euro e o daună parțială obișnuită.
Cele două feluri de daună totală
Daună totală economică — mașina se poate repara tehnic, dar nu merită. E situația cea mai frecventă.
Daună totală tehnică — vehiculul nu mai poate fi readus în stare de funcționare în siguranță: șasiu deformat, structură compromisă, incendiu generalizat.
Diferența contează la ce se întâmplă cu epava.
Cum se calculează suma pe care o primești
Formula e aceeași aproape peste tot:
valoarea vehiculului la data evenimentului − franșiza − valoarea epavei (dacă o păstrezi)
Fiecare termen are capcana lui.
Valoarea vehiculului
Aici se poartă negocierea. Asigurătorul folosește cataloage de specialitate și anunțuri comparabile. Tu poți contesta cu:
- anunțuri curente pentru același model, an, motorizare și kilometraj — de preferință de pe mai multe platforme;
- istoricul de service complet, care susține un preț peste medie;
- dotări suplimentare care nu apar în catalogul standard;
- kilometraj sub media pentru vârsta mașinii.
Detaliul care schimbă totul: dacă polița are clauză de valoare de înlocuire sau garantare a valorii de nou, calculul nu mai pornește de la valoarea de piață. Vezi diferența în articolul despre valoare de înlocuire față de valoare de piață.
Franșiza
Se reține și la daună totală. La o franșiză procentuală, suma poate fi consistentă.
Epava
Ai două opțiuni, iar alegerea e a ta:
- Predai epava — primești suma integrală, minus franșiza. Asigurătorul valorifică vehiculul.
- Păstrezi epava — primești suma minus valoarea estimată a epavei. Merită doar dacă ai o cale reală de valorificare, prin piese sau prin reparație pe cont propriu.
Valoarea atribuită epavei e negociabilă și e adesea supraevaluată în oferta inițială, tocmai pentru că reduce plata.
Ce se întâmplă cu polița după
Un lucru pe care mulți îl află târziu: la daună totală, polița CASCO se stinge. Riscul asigurat s-a produs integral, contractul își încetează efectele și, de regulă, prima plătită nu se restituie proporțional.
Dacă îți iei altă mașină, faci poliță nouă. Verifică dacă asigurătorul îți recunoaște vechimea fără daune sau dacă dauna totală îți șterge bonusul.
Pașii, în ordine
- Avizează în termen, ca la orice daună.
- Cere devizul de reparație pe baza căruia s-a decis încadrarea. Uneori reparația e supraevaluată tocmai ca să depășească pragul.
- Cere modul de calcul al valorii vehiculului, în scris, cu sursele folosite.
- Compară cu piața reală și strânge anunțuri comparabile.
- Decide asupra epavei, după ce ceri o evaluare separată a ei.
- Contestă motivat, dacă cifrele nu se susțin.
Când merită contestată încadrarea
Uneori nu suma e problema, ci încadrarea însăși. Dacă reparația e la limită — 72% dintr-un prag de 70% — merită cerută o a doua evaluare. Diferența dintre a repara mașina și a primi bani pentru ea poate fi în favoarea ta, mai ales dacă:
- mașina are istoric complet și o cunoști bine;
- modelul e greu de găsit pe piața locală la aceeași stare;
- valoarea atribuită de asigurător e vizibil sub prețurile reale.
Traseul contestației e același ca la orice dosar și e descris în contestarea despăgubirii. Reține doar termenul: dreptul izvorât din contractul de asigurare se prescrie în 2 ani.
Citește mai departe
Te-a lovit o mașină fără RCA. Ce faci mai departe
Vinovatul nu are RCA. Cele trei căi de despăgubire, ce plătește fondul BAAR și de ce nu trebuie să amâni avizarea la propriul CASCO.
Ce faci când despăgubirea CASCO ți se pare prea mică
Contestație, contraexpertiză, SAL-FIN și ASF — pașii în ordinea corectă, cu termenele care sting drepturi dacă le ratezi.
Incendiu și avarii electrice: cauza decide dosarul
Autoaprinderea e acoperită sau exclusă, în funcție de poliță și de vârsta mașinii. Raportul ISU, modificările electrice și bateriile electrice.