CASCO Modele
CASCO la mașini premium: unde se pierd banii
Aici greșelile din poliță se plătesc în mii de euro, nu în sute. Iar diferența între oferte poate depăși 40%.
📅 27 Mai 2026⏱ 4 min citire🛡 Quartz Asig-Broker · ASF RBK-691
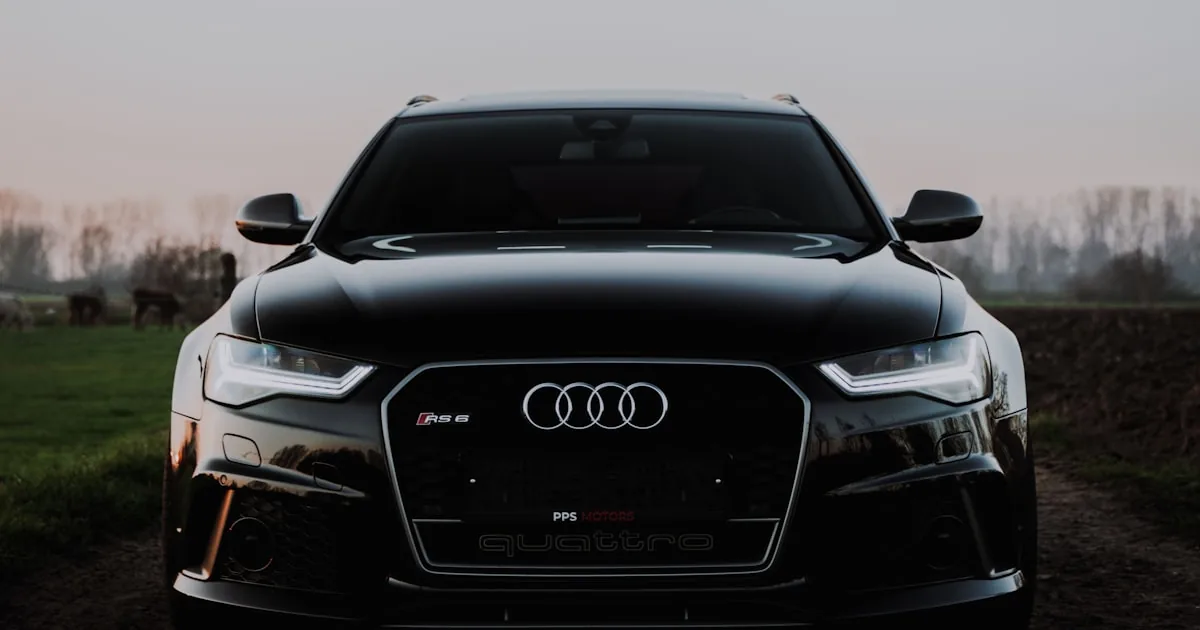
La o mașină premium, CASCO nu mai e o opțiune pe care o cântărești, ci consecința firească a valorii pe care o conduci. O aripă de BMW Seria 5 costă cât o reparație majoră la o mașină obișnuită, iar un far matriceal de Audi trece lejer de 2.000 de euro. Diferența e că aici greșelile din poliță se plătesc în mii de euro, nu în sute.
De ce e prima mai mare decât te-ai aștepta
Nu e doar valoarea vehiculului. Trei lucruri împing prima în sus:
Costul pieselor. Un far LED matriceal, un bloc de senzori din bara față, un display central — piese pe care mașinile obișnuite nu le au deloc. O bară față plină de senzori de parcare, radar și cameră poate costa de patru ori mai mult decât o bară simplă.
Manopera. Service-urile autorizate ale mărcilor premium au tarife orare semnificativ mai mari, iar multe operațiuni cer calibrare electronică după înlocuire. Schimbarea unui parbriz la o mașină cu asistent de bandă înseamnă parbriz plus recalibrarea camerei — o operațiune separată, deloc ieftină.
Riscul de furt. Anumite modele germane sunt ținte preferate, iar furtul prin amplificarea semnalului cheii keyless a schimbat complet peisajul. Asigurătorii știu asta și o pun în preț.
Clauzele care contează cu adevărat
Piese originale, nu „echivalente"
Cea mai costisitoare capcană. Multe polițe permit asigurătorului să deconteze piese „de calitate echivalentă". La o mașină în garanție, montarea unei piese neoriginale poate duce la pierderea garanției constructorului pe ansamblul respectiv.
Cere explicit clauza de reparație cu piese originale, la service autorizat al mărcii. Costă în plus la primă, dar e singura care păstrează mașina în condițiile constructorului. Vezi și diferența dintre service autorizat și neautorizat.
Valoare de nou / GAP
O mașină premium pierde cel mai mult din valoare în primii doi ani — adesea 30–40%. Dacă e declarată daună totală sau furată în anul doi, despăgubirea se calculează la valoarea de piață din acel moment, nu la cât ai plătit.
Clauza de garantare a valorii de nou acoperă exact diferența asta, de regulă în primele 12–24 de luni. E esențială dacă mașina e nouă și obligatorie dacă e în leasing — vezi condițiile la leasing. Diferența dintre cele două moduri de calcul e explicată pe larg în valoare de înlocuire față de valoare de piață.
Cerințele antifurt
La vehiculele peste un anumit prag de valoare, asigurătorii impun condiții suplimentare: sistem de localizare GPS, imobilizator suplimentar, parcare în spațiu închis pe timpul nopții. Nu sunt recomandări — sunt condiții contractuale. Dacă mașina e furată de pe stradă iar polița cerea garaj, despăgubirea poate fi refuzată integral.
Citește această secțiune înainte de a semna, nu după furt.
Autoturism la schimb
La o reparație de tinichigerie și vopsitorie într-un service autorizat, imobilizarea de trei-patru săptămâni e obișnuită — piesele se comandă, uneori din străinătate. Clauza de vehicul la schimb costă puțin și schimbă complet experiența.
Furtul keyless — riscul specific al ultimilor ani
Cheile cu acces fără contact pot fi atacate prin amplificarea semnalului: doi hoți, unul lângă ușa casei unde stă cheia, altul lângă mașină, iar mașina se deschide și pornește fără nicio efracție.
Consecința pentru dosarul de daună e serioasă: lipsa urmelor de efracție. Unele polițe condiționează despăgubirea la furt de existența acestor urme, iar un furt keyless nu lasă niciuna. Întreabă explicit cum tratează asigurătorul furtul fără efracție.
Măsuri care chiar ajută: cutie metalică pentru chei acasă, dezactivarea funcției keyless a cheii pe timpul nopții dacă modelul permite, blocator mecanic de volan. Vezi și ghidul despre protecția împotriva furtului.
Cum se ajunge la un preț corect
La o mașină premium, diferența între cea mai bună și cea mai slabă ofertă de pe piață poate depăși 40% la aceleași acoperiri. Nu pentru că unii sunt ieftini, ci pentru că fiecare asigurător are alt apetit pentru marca și modelul tău — unul are experiență bună cu daunele la Audi, altul evită BMW-urile puternice.
De aceea comparația reală, pe aceleași acoperiri, contează mai mult aici decât oriunde. Franșiza e al doilea instrument: la o primă mare, trecerea de la franșiză 0 la una moderată poate reduce costul cu 15–30% — vezi comparația completă.
Ce verifici înainte să semnezi
- Piese originale sau echivalente?
- Reparație la service autorizat al mărcii, sau la partenerii asigurătorului?
- Există garantarea valorii de nou și pe ce perioadă?
- Ce condiții antifurt impune polița și le pot respecta zilnic?
- Cum se tratează furtul fără urme de efracție?
- Se recalibrează sistemele de asistență după reparație, pe cheltuiala cui?
- Există autoturism la schimb și pentru câte zile?
Citește mai departe
CASCO la Dacia: calculul care îți dă răspunsul
Una dintre cele mai mici prime de pe piață. Dar franșiza se calculează invers față de o mașină scumpă, iar pragul de daună totală se atinge repede.
Cum alegi cel mai bun asigurător CASCO — 7 criterii
Ghid detaliat pentru alegerea asigurătorului CASCO: soliditate financiară, rețea service, termene de lichidare daune și ce zic clienții.
Allianz vs Generali vs Groupama CASCO 2026
Ghid complet despre allianz vs generali vs groupama casco 2026 în România 2026. Prețuri, condiții, sfaturi practice și cum obții oferta CASCO comparată în 30 de minute.