CASCO Hibride
CASCO la hibride: cele trei tipuri și riscurile lor
Au bateria unei electrice, dar mult mai mică, și fiabilitatea unei termice. În practică, prime rezonabile.
📅 27 Mai 2026⏱ 3 min citire🛡 Quartz Asig-Broker · ASF RBK-691
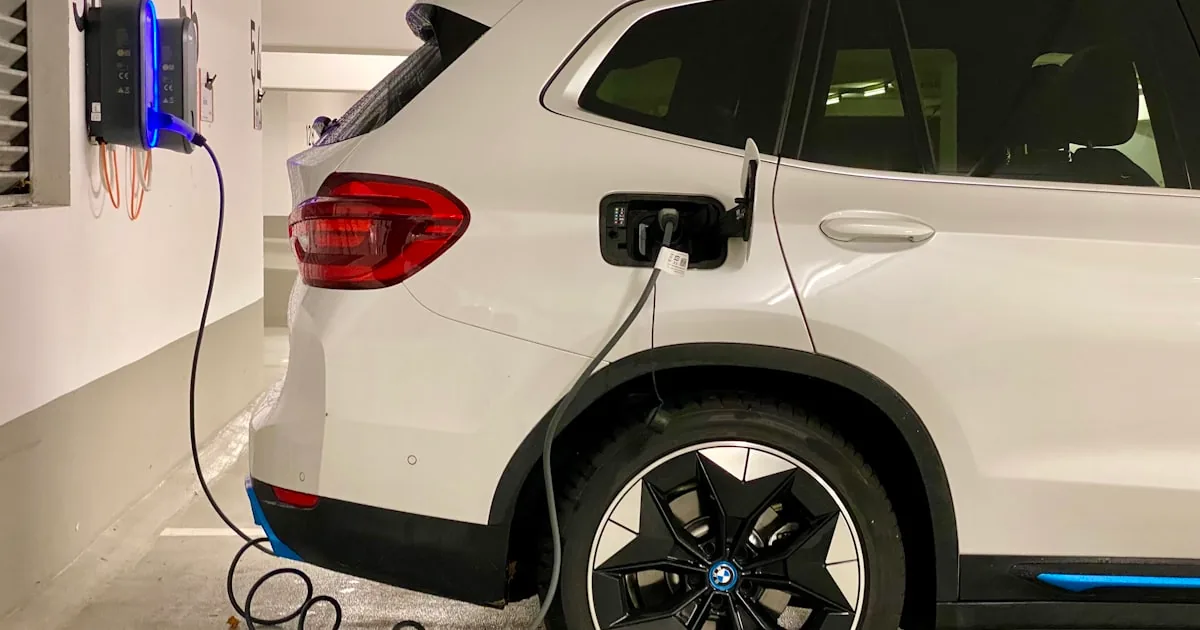
Hibridele stau într-o zonă favorabilă la asigurare: au bateria unei electrice, dar mult mai mică, și fiabilitatea unei termice, dar cu mai puține componente supuse uzurii. În practică, asta se traduce în prime rezonabile — cu câteva particularități care merită verificate înainte de semnare.
Trei tipuri, riscuri diferite
Termenul „hibrid” acoperă lucruri destul de diferite, iar asigurătorii le tratează separat:
- Hibrid clasic (HEV) — baterie mică, de 1–2 kWh, care se încarcă singură din frânare. Nu se conectează la priză. Riscul suplimentar față de o mașină termică e minim.
- Hibrid plug-in (PHEV) — baterie de 10–20 kWh, se încarcă la priză. Apar riscurile legate de încărcare și un cost al bateriei semnificativ.
- Mild hybrid (MHEV) — sistem de 48V care doar asistă motorul. Practic identic cu o termică din punctul de vedere al riscului.
Când ceri oferta, spune exact ce tip ai. Un mild hybrid tarifat din greșeală ca plug-in te costă degeaba.
De ce hibridele clasice sunt bine văzute
Asigurătorii au deja peste două decenii de date pe hibridele Toyota și Lexus, iar concluziile le sunt favorabile:
- Fiabilitate ridicată a ansamblului hibrid, cu rate de defectare mici.
- Frâne care se uzează lent, pentru că frânarea regenerativă preia o parte din efort.
- Transmisie fără ambreiaj clasic la sistemele Toyota, deci o sursă de daune în minus.
- Profil de conducere mai calm al proprietarilor, vizibil în statistica de daune.
Rezultatul: la un hibrid clasic, prima e de regulă comparabilă cu a unei termice echivalente, uneori chiar puțin mai mică.
Ce trebuie totuși verificat
Bateria de tracțiune
Chiar și mică, e o componentă scumpă. Întrebările:
- e acoperită la valoare integrală sau cu depreciere?
- ce se întâmplă la un impact care o afectează structural?
- se acoperă înlocuirea integrală, dacă procedura constructorului o cere?
La un hibrid clasic, bateria costă mult mai puțin decât la o electrică, deci riscul de a transforma o daună medie în daună totală e mult mai mic. La un plug-in, apropierea de situația electricelor e reală — vezi ghidul pentru electrice.
Service-ul specializat
Intervențiile pe sistemul de înaltă tensiune cer personal certificat. Rețeaua e mai largă decât la electrice, dar tot mai restrânsă decât la termice. Verifică dacă asigurătorul are parteneri care lucrează pe marca ta — altfel ajungi la reprezentanță, cu tarife mai mari și eventual cu diferență de plătit.
Furtul catalizatorului
Un risc specific și real la hibride. Catalizatoarele lor conțin cantități mai mari de metale prețioase, tocmai pentru că motorul termic pornește și se oprește frecvent și are nevoie de tratare eficientă la rece. Anumite modele hibride au fost ținte constante în ultimii ani.
Consecința pentru poliță: verifică dacă furtul de componente e acoperit distinct, nu doar furtul întregului vehicul. Nu toate polițele îl includ, iar înlocuirea unui catalizator poate depăși 2.000 de euro. Vezi și ghidul despre furt.
Măsuri care ajută: parcare în spațiu supravegheat, marcarea catalizatorului, plasă de protecție montată la service.
Remorcarea
Ca la electrice, remorcarea cu roțile motoare pe sol poate deteriora sistemul. Cere platformă și verifică dacă asistența rutieră din poliță o prevede.
Cum obții o primă bună
- Declară corect tipul — mild, clasic sau plug-in.
- Menționează istoricul de service la reprezentanță, dacă îl ai. La hibride contează, pentru că garanția extinsă a bateriei depinde de el la mulți constructori.
- Franșiza rămâne pârghia principală, ca la orice poliță.
- Compară pe aceleași acoperiri. Diferența între asigurători e mai mică decât la electrice, dar tot semnificativă.
Merită CASCO la un hibrid?
Argumentul cel mai puternic nu e fiabilitatea, ci costul componentelor specifice. O mașină fiabilă poate fi lovită de altcineva, poate fi vandalizată sau poate rămâne fără catalizator într-o noapte.
Iar reparațiile pe sistemele hibride se fac în rețele restrânse, cu tarife peste medie. Exact tipul de cheltuială pentru care există asigurarea.
Vezi și ce cântărește la calculul primei.
Citește mai departe
Cum alegi cel mai bun asigurător CASCO — 7 criterii
Ghid detaliat pentru alegerea asigurătorului CASCO: soliditate financiară, rețea service, termene de lichidare daune și ce zic clienții.
Allianz vs Generali vs Groupama CASCO 2026
Ghid complet despre allianz vs generali vs groupama casco 2026 în România 2026. Prețuri, condiții, sfaturi practice și cum obții oferta CASCO comparată în 30 de minute.
Te-a lovit o mașină fără RCA. Ce faci mai departe
Vinovatul nu are RCA. Cele trei căi de despăgubire, ce plătește fondul BAAR și de ce nu trebuie să amâni avizarea la propriul CASCO.